
Jak zvýšit peníze bez rizika?
Jeden z nejúspěšnějších investorů v historii, Warren Buffett, provedl svou první investici ve věku 11 let. Koupil tři akcie za 38 dolarů a pak je prodal za 40 dolarů – zisk 6 dolarů. Byl na sebe velmi hrdý. Jakmile měl Warren Buffett pasivní příjem, vydal se vědomě na cestu, která ho dovedla k finančnímu úspěchu.
Buffett nepotřeboval vážný počáteční kapitál pro investice a nepotřebujete ho ani vy, abyste mohli začít – stačí 5 000 rublů. Zde jsou 4 možnosti, jak navýšit své úspory. A i když příjem z takové částky nebude velký, uděláte vědomý krok k rozvoji užitečných finančních návyků a kompetentních dovedností hospodaření s penězi.
Možnost #1. Otevřený příspěvek
Na to stačí 5 000 rublů. V ATB si například můžete otevřít vklad na 92 dní i déle. Není třeba chodit do bank. Vše si zařídíte sami v online bankovnictví nebo v mobilní aplikaci a získáte výhodnější úrok. Za tři měsíce se vašich 5 000 promění v 5 103 rublů s nulovým úsilím z vaší strany.

Pokud necháte 5 000 na vkladu na rok, dostanete již 5 362 rublů, protože v současné situaci jsou dlouhodobé vklady obvykle méně výnosné než krátkodobé. Pomocí této kalkulačky od banky si můžete spočítat příjem na jinou počáteční částku nebo za jiné období.
Zvažovali jsme nejjednodušší možnost: vložili jste peníze jednou a nic dalšího jste s vkladem nedělali.
Pokročilá možnost vkladu
Každý měsíc ze svého platu doplníte zálohu, například o 2 000 rublů. Vezměme stejných 5 000 rublů a doba vkladu je rok. První a poslední měsíc, kdy obdržíte peníze, se nebere v úvahu. Ukazuje se, že za rok provedete 10 doplňování.
- Roční příspěvek bude 25 000 rublů.
- Celková částka k obdržení je 26 068 rublů.
- Příjem bude 1 068 rublů.
Tato možnost je výhodná, když se rozhodnete na něco ušetřit. Například na výlet nebo na opravy. Postupně šetříte peníze na svůj cíl a zároveň z něj získáváte pasivní příjem, který jej chrání před inflací. Navíc se ušetříte impulzivních nákupů.
Pokud otevřete vklad s možností doplňování a výběru, je nejvýhodnější zvolit možnost s kapitalizací úroku. Tedy když si úroky naběhlé na vkladu nevyberete hned, ale necháte je až na konec doby vkladu a ještě se na nich připisuje procento zisku.
Vklad je nejlínější, ale také nejbezpečnější způsob, jak získat zaručený pasivní příjem.
Každý vklad je ze zákona pojištěn u státní Agentury pro pojištění vkladů. V každém nepříznivém scénáři vám budou vaše peníze ve výši až 1,4 milionu rublů určitě vráceny. Nic neriskujete.
Možnost č. 2. Otevřete si investiční účet
Minimální částka pro otevření individuálního investičního účtu (IIA) nebyla stanovena. Proto jej můžete snadno otevřít pouze za 5 000 rublů. Ziskovost z IIS je vyšší než z vkladu. Ale na oplátku budete muset strávit čas a pochopit zákonitosti finančního trhu.
Mnoho brokerů nabízí IRA s trust managementem, kdy klient nemusí ničemu rozumět. Vstupní částka je tam ale mnohem vyšší, ale stále není určena pro milionáře. Například v ATB je vstupní hranice 100. Ale pokud máte zatím jen 5, budete si muset založit samoobslužný účet a přijít na to sami.
Stojí za to mít na paměti: návratnost investice je vyšší, ale s 5 000 rublů, i když vezmeme v úvahu riziko, nedostanete významnou částku. Pokud například akcie, které jste si zakoupili, přinášejí příjem 20 % ročně (to je velmi dobrý ukazatel), pak za veškerý čas a úsilí vynaložené v peněžním vyjádření dostanete pouze 1 000 rublů. Nebo se může stát, že nakoupené akcie neporostou, ale budou klesat na ceně. Navíc v každém případě budete muset zaplatit makléři poplatek za službu.
IIS je rizikovější investice než vklad, protože vložená částka není pojištěna. Nevkládejte proto své poslední peníze do IIS. Pokud byste je za žádných okolností neměli ztratit, zvolte zálohu. Více se dočtete v článku „Investovat nebo mít peníze v bance?
I když v případě IIS existují docela spolehlivé možnosti. Zde je to, co můžete udělat, když máte 5 000 rublů a nechcete je ztratit.
- Kupujte dluhopisy – například Federal Loan Bonds (OFZ). Několikrát ročně je vydává Ministerstvo financí. Typická cena OFZ je 1 000 rublů. Vzhledem k tomu, že vláda si od vás při nákupu takových dluhopisů půjčuje peníze, jsou považovány za nejspolehlivější. Mezi takovými dluhopisy je spousta dlouhodobých – se splatností 10 a více let (až po uplynutí této doby stát dluh splatí a vrátí peníze). Během celého období budete dostávat malý kupónový příjem, tedy úrokové platby, které se mohou vyskytovat 2x až 4x ročně. Pro každý typ vazby je nutné prostudovat všechny podmínky.
Vyšší výnos než z dluhopisů lze získat z akcií, ale rizika jsou vyšší. Stejně jako při otevření investičního účtu budete muset neustále sledovat trh a zdraví svého investičního portfolia. Takový příjem nelze nazvat pasivním.
Jsou tu ale tři důležité podmínky. Za prvé: daňový odpočet je vystaven na částku daní, které jste již za rok zaplatili. To znamená, že musíte být například oficiálně zaměstnáni, aby zaměstnavatel odváděl daně z vaší mzdy.
Za druhé: IIS nelze zavřít dříve než po třech letech. V opačném případě budou muset být všechny srážky vráceny.
Možnost číslo 3. Kupte si zlatou cihlu
Hodnotu zlata neovlivňují měnové výkyvy a historicky jeho cena neustále roste. V srpnu 2017 stála unce zlata (28,35 gramu) zhruba 1 dolarů, v srpnu 300 to bylo již více než 2022 dolarů.

Pokud máte 5 000 rublů, můžete si koupit zlatý prut o hmotnosti 1 gramu. Bude vás to stát 4 000 rublů. Kromě investice se takový slitek může stát originálním dárkem.
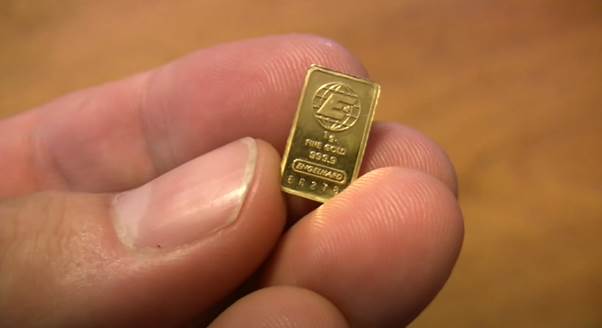
Skutečné měřítko zlaté cihly o hmotnosti 1 gramu. Zdroj obrázku
Výhody investování do zlata
- Je to dobrá volba pro dlouhodobou investici. Hodnota zlata neustále roste, na rozdíl od měn, jejichž směnné kurzy jsou nestabilní. Za 10–20 let se vaše investice nezmění v prach.
- Od března 2022 byla zrušena 20% daň, která se dříve musela platit při nákupu zlata.
Nevýhody investice do zlata
- Nerentabilní pro krátkodobé investice. Nyní je cena za nákup zlata bankami o 15-25 % nižší než cena za jeho prodej. To znamená, že pro získání jakéhokoli příjmu z takové investice musíte počkat, až se hodnota zlata zvýší alespoň o 15-25% – to může trvat několik let.
- Nízká likvidita. Chcete-li vybrat peníze investované do zlata, budete je muset prodat. To je mnohem delší než výběr prostředků z vkladu nebo dokonce z IIS.
- Jakýkoli škrábanec na ingotu snižuje jeho hodnotu. K uložení zlata se proto často pronajímá bezpečnostní schránka a za tu si také musíte připlatit.
Tato možnost je vhodnější pro dlouhodobé ukládání finančních prostředků. Na výnos z takové investice si budete muset velmi dlouho počkat a se 4–5 tisíci to bude málo. Nemluvíme zde o pravidelném pasivním příjmu.
Možnost číslo 4. Koupit mince
Dalším způsobem, jak investovat peníze, je nákup zlatých mincí vyrobených z drahých kovů. Pokud máte 5 000 rublů, můžete si koupit stříbrnou minci. Například takto:

Investiční stříbrná mince „Sv. Jiří Vítězný“, která může být koupit v ATB. Cena – 2 950 rublů
Investice do mincí je podobná investici do drahých kovů. Všimněte si, že ceny stříbra jsou méně stabilní než ceny zlata. Tento trh má své vzestupy a pády. Za jinak stejných okolností je tedy lepší investovat malou částku do zlaté cihly než do stříbrné mince.
Shrňte
Neměli byste očekávat hodně pasivního příjmu s 5 000 rublů. Ale jakákoli částka je lepší než nula – je to první krok k vytvoření dobrých finančních návyků.
- Nejbezpečnější a nejméně pracný způsob investování je vklady. Můžete otevřít vklad v ATB s 5 000 rublů. Vše si navíc zařídíte sami z domova během pár minut a získáte k tomu zvýšenou úrokovou sazbu – až 8,2 % ročně. Takový příjem lze skutečně nazvat pasivní a je garantován bankou. Všechny ostatní možnosti jsou riskantnější.
- Pokud jste připraveni prozkoumat finanční trh, nakupujte akcie, dluhopisy a měny investiční účet. Rizika jsou zde však vyšší, protože peníze v IIS nejsou pojištěny. IIS lze využít i k uplatnění daňových odpočtů.
- Investice ve zlatě a drahých mincích vhodné pro dlouhodobé úspory úspor. Pro malé částky a krátkodobé investice nejsou tyto možnosti optimální.
